畜牧養殖業并購大事件 重塑產業格局的資本力量
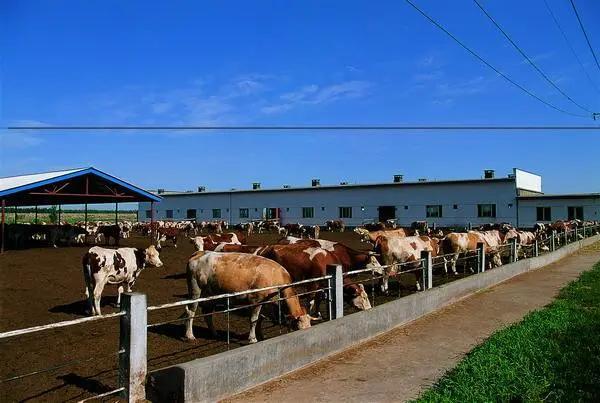
中國畜牧養殖業正經歷一場深刻的產業變革,并購整合浪潮風起云涌。從生豬養殖到禽類產業鏈,從飼料生產到 downstream 食品加工,資本的力量正以前所未有的速度重塑著這個傳統行業的競爭版圖。本文將梳理近年來畜牧養殖業發生的重大并購事件,分析其背后的驅動因素,并展望行業未來的整合趨勢。
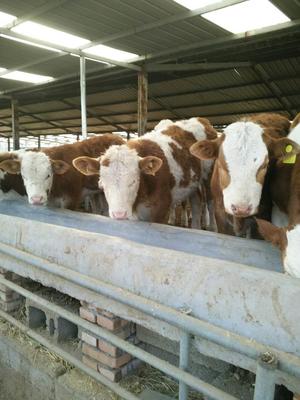
一、生豬養殖:巨頭逆勢擴張,行業集中度加速提升
生豬養殖是畜牧業的支柱,也是并購最為活躍的領域。2018年非洲豬瘟爆發后,豬價經歷了劇烈波動,中小散戶加速退出,為大型集團企業提供了并購擴張的黃金窗口期。
最具標志性的事件之一是2020年新希望集團斥資數十億元收購多家區域生豬養殖企業,迅速擴大產能。與此牧原股份通過自建與并購相結合的方式,生豬出欄量在2021年躍居全球第一。溫氏股份則通過“公司+農戶”模式的升級,并購整合優質合作農場,穩固其行業地位。
另一個引人注目的案例是2022年大北農集團收購云南神農集團部分股權,意在布局西南地區生豬產業鏈。這一系列動作表明,頭部企業正通過并購搶占土地、種豬資源和區域市場份額,行業“馬太效應”愈發顯著。
二、禽類產業:縱向整合打造全產業鏈閉環
禽類養殖的并購更多表現為縱向一體化。2021年,圣農發展收購多家父母代種雞場和飼料廠,進一步完善從種源到餐桌的全鏈條控制。同年,益生股份與民和股份的 strategic 合作雖未完成完全合并,但通過股權置換實現了白羽肉雞種源領域的深度協同,堪稱行業資源整合的經典案例。
2023年,仙壇股份宣布收購一家大型肉雞屠宰及深加工企業,意圖打通養殖與食品端的高附加值環節。這一并購反映了禽類企業從“賣毛雞”向“賣雞肉制品”轉型的行業大趨勢。
三、飼料與動保:跨界并購構建生態壁壘
飼料企業為鎖定下游客戶,紛紛將并購觸角伸向養殖端。海大集團在2020-2022年間連續收購多家區域性飼料企業和水產養殖公司,形成“飼料+養殖+服務”的一體化模式。動保領域同樣熱鬧,2021年生物股份收購某疫苗研發企業,強化在非洲豬瘟疫苗等前沿領域的布局。
四、驅動并購的核心邏輯
環保政策和疫病防控要求提高了養殖門檻,中小散戶退出釋放出大量整合空間。消費升級要求食品可追溯,倒逼企業通過并購實現全產業鏈管控。第三,資本市場為頭部企業提供了充足的并購彈藥,上市豬企通過定增、可轉債等方式募集資金用于擴張。行業周期波動使得資產價格在低谷時更具吸引力,逆周期并購成為致勝關鍵。
五、未來展望:從規模擴張到質量競爭
畜牧養殖業的并購將呈現兩大趨勢:一是從單純的產能擴張轉向技術、品牌和渠道的整合,并購標的更看重種源技術、智能化養殖系統和食品品牌;二是跨境并購可能增多, especially 在種豬、種雞等核心種源領域,中國企業有望通過海外并購獲取關鍵技術。
可以預見,在這場并購大潮中,能夠高效整合資源、實現管理協同的企業將脫穎而出,而固守傳統模式的企業則可能面臨被整合的命運。畜牧養殖業正從分散走向集中,從粗放走向精細,資本力量正在書寫行業的新篇章。
如若轉載,請注明出處:http://www.jmwj.cn/product/42.html
更新時間:2026-10-18 11:48:08